



こどもNISAが始まるなら、子どもの教育費は全部そっちに入れた方がいいの?
 もずび
いい制度なんだけど、全員が最優先で使うとは限らないよ🙋♀️ 親NISAとの使い分け・贈与税・払出し条件まで見て選ぼう!
2027年から、NISAのつみたて投資枠を0歳から利用できるようになります。この記事では、その未成年者向けの仕組みを「こどもNISA」と呼んで解説します。
年間60万円・非課税保有限度額600万円という数字だけでなく、「誰の財産にするか」「いつ使うか」「親NISAの枠がどのくらいあるか」で考えるのが大切です。
制度の基本/600万円と成人NISA1,800万円の関係/払出し条件/贈与税/親NISAとの優先順位/年齢別の考え方
\ 公式情報はこちら /
こどもNISAとは?2027年から0歳に対象を拡大
NISAは、対象商品から得られる売却益などを非課税で運用できる制度です。子ども向けに独立したボーナス枠が付くというより、現在のつみたて投資枠の対象年齢を広げ、未成年者には別の上限と管理条件を設ける仕組みです。
| 項目 | こどもNISAの基本 |
|---|---|
| 開始 | 2027年から |
| 対象 | 0〜17歳の未成年者向け |
| 年間投資枠 | 60万円(月換算5万円) |
| 非課税保有限度額 | 600万円(取得金額で管理) |
| 非課税保有期間 | 無期限 |
| 投資対象 | つみたて投資枠対象の一定の投資信託 |
| 個別株・成長投資枠 | 未成年者向けでは利用不可 |
| 成人後 | 成人向けNISAへ自動移行 |
| 払出し | 未成年時は年齢・使途・同意などの条件あり |
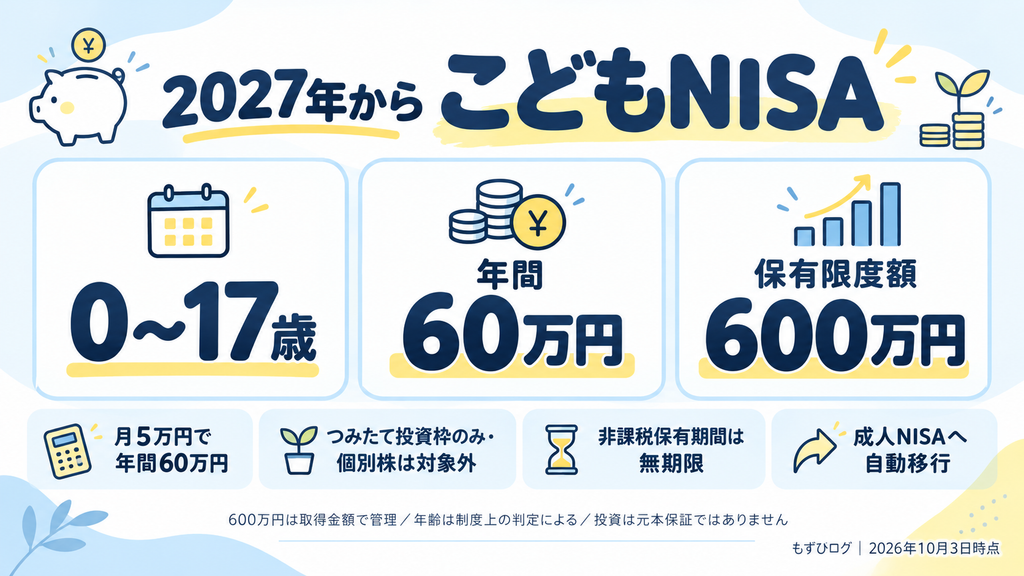
金融庁は、2026年3月末に成立した税制改正法で、年齢要件の撤廃と未成年者向けの年間60万円・保有限度額600万円が決まったと説明しています。金融庁の成立後の説明も確認できます。
「0〜17歳」「18歳以降」は制度の区分を分かりやすく示したものです。口座開設・投資枠の切替えは制度上の年齢判定によるため、18歳の誕生日当日に年間枠が切り替わるという意味ではありません。
年間60万円・最大600万円はどう使う?
月5万円×12か月=年間60万円。毎年60万円ずつ新規投資し、売却せず保有する場合は、10年分で取得金額が600万円になります。
0歳から制度を利用できるとしても、必ず満額で始める必要はありません。月5,000円・1万円など家計に合う額で考えましょう。未使用の年間枠を翌年の年間枠に上乗せできるわけではありません。
【重要】600万円+成人NISA1,800万円=2,400万円ではない
こどもNISAで保有する分は、成人向けNISAに移行した後の非課税保有限度額に含まれます。子どものときに600万円、その後に別枠で1,800万円という仕組みではありません。
↓
成人後の総枠1,800万円のうち600万円を使用
↓
残りの保有限度額は1,200万円
※他の保有・売却がない例
ただし、残り1,200万円を移行した年に一度に投資できるという意味でもありません。成人NISAの年間上限は、つみたて投資枠120万円+成長投資枠240万円の合計360万円です。
600万円が1,000万円になっても、枠は取得金額で管理
600万円で買った商品が1,000万円に値上がりしても、使っている保有限度額は原則600万円です。値上がり分400万円が総枠を追加で消費するわけではありません。
通常のNISAでは、売却した商品の取得金額分を翌年以降に再利用できます。売却した時価ではなく取得金額で戻り、年間投資枠とは別に管理されます。未成年口座では、売却と口座外への払出しを分けて確認してください。
引き出しは自由?売却と払出しを分けて考える
投資信託を売って口座内で現金にする「売却」と、その現金を口座の外へ出す「払出し」は別です。売却できるからといって、家計へ自由に戻せるわけではありません。
12歳より前は原則として払出しに制限
未成年時の資産を長期運用につなげるため、原則として払出しに制限があります。家計が苦しくなったときの生活費や、親の車・住宅購入費のために自由に取り崩す前提では使わないようにしましょう。
災害などの例外や、制限に反した払出しの取扱いは、利用金融機関の案内を確認する必要があります。生活防衛資金は口座の外で確保しておくことが大切です。
12歳以降も「子どものため・同意・書類」が必要
- 資金の使い道が子どものためのものであること
- 子どもが払出しに同意していること
- 親権者等の口座管理者が金融機関へ申出書を提出すること
- 子どもの同意を示す書面をあわせて提出すること
金融庁の概要資料では、これらの要件の下で12歳以降の払出しが可能とされています。12歳から親が自由に使えるという意味ではありません。対象年齢の判定日や必要書類、認められる使途の具体例は最新の手続案内で確認しましょう。
旧ジュニアNISAとの違い
| 比較 | 旧ジュニアNISA | こどもNISA |
|---|---|---|
| 新規投資 | 2023年で終了 | 2027年から |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税期間 | 原則5年。継続管理勘定で18歳まで保有可 | 無期限 |
| 対象商品 | 株式・投資信託など | つみたて投資枠対象商品 |
| 個別株 | 利用可能だった | 対象外 |
| 払出し | 2024年以降は全額払出し・口座廃止で非課税 | 未成年時は条件付き |
| 成人NISAとの関係 | 旧制度の保有分は新NISAへ移管不可 | 成人向けNISAへ自動移行 |
旧ジュニアNISAは、2024年以降、年齢や理由に関係なく全額を非課税で払い出せます。ただし一部だけの払出しはできず、口座が廃止されます。旧制度の「原則18歳まで」という過去の説明を、現在の払出し条件と混同しないようにしましょう。金融庁:旧制度の取扱い
親NISAとこどもNISA、どっちを優先する?
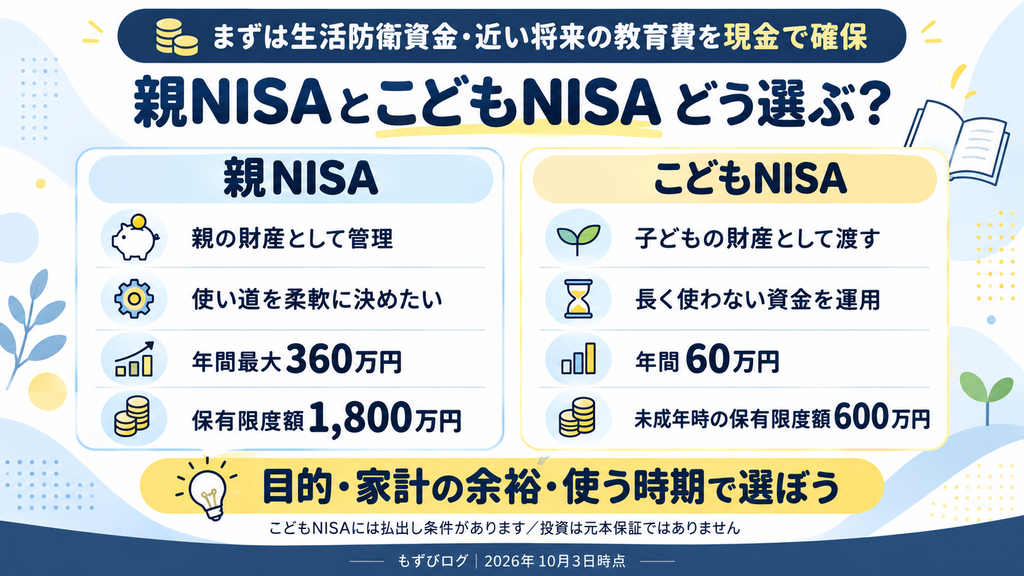
「子どものためのお金=子ども名義のNISA」とは限りません。教育費を親が支払う予定なら、親NISAで運用して必要なときに売却する方法もあります。
| 比較 | 親NISA | こどもNISA |
|---|---|---|
| 財産の所有者 | 親 | 子ども |
| 年間投資枠 | 最大360万円 | 60万円 |
| 保有限度額 | 1,800万円 | 未成年時は600万円 |
| 払出し | 自由 | 未成年時は条件あり |
| 個別株 | 成長投資枠で利用可 | 対象外 |
| 使い道の変更 | 教育費・老後資金等に変更しやすい | 子どもの財産として管理 |
| 親が資金を出す場合 | 自分の資金なら贈与なし | 子どもへの贈与を確認 |
教育費を親が管理したいなら親NISAも選択肢
親NISAで500万円を投資し、大学入学時に800万円になっていたら、売却して親が大学に学費を支払うという使い方です。利益はNISAで非課税となり、扶養義務者が通常必要な学費を必要な都度負担する場合は、原則として贈与税もかかりません。
大学へ進学しない、想定ほど教育費がかからない場合には、親の老後資金などに使うこともできます。この柔軟性を残したい家庭は、親名義で準備する意味があります。
最初から子どもの財産にするならこどもNISA
- 親のNISA枠をすでに多く利用している
- 生活防衛資金と近い将来の教育費を確保している
- 長期間使わない資金がある
- 最初から子どもに渡すつもりのお金である
- 贈与の記録や資産管理を続けられる
親NISAの枠が余っていても、子どもの資産として分けたいなら、こどもNISAを選ぶ理由があります。反対に、親の枠を使い切っていても教育費が近いなら、無理に投資する必要はありません。
もずび
私なら、家計に余裕があるか→いつ使うか→誰の財産にするかの順で考えるよ。親NISAを必ず満額にしてからじゃないとダメ、というルールではないです🙆♀️
こどもNISAのメリット
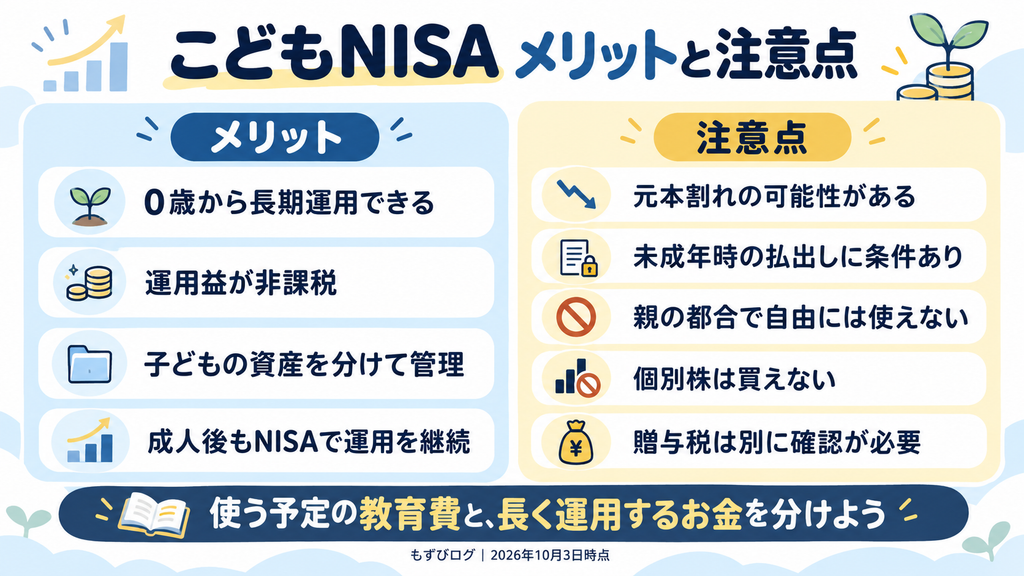
① 小さいうちから長期運用の時間を取れる
早く始めれば、その分だけ使うまでの時間を確保しやすくなります。長期運用は複利の効果を得る機会を増やしますが、利益や元本回復を保証するものではありません。
月5万円を月末に10年間積み立て、その後8年間保有。年5%の実効利回りを月利に換算すると、18年後は約1,140万円。元本は600万円です。
毎月一定の利回りで運用できる仮定。手数料・税金・相場変動は考慮しません。将来の成果を示す予測ではありません。
② 家族で利用できる年間の非課税投資枠が広がる
夫婦と子ども2人なら、成人360万円×2人+未成年60万円×2人=理論上は年間840万円。これは名義ごとの上限を合計した数字で、家族で自由に共有する一つの枠ではありません。資金を渡す際の贈与にも注意が必要です。
③ 子どもの資産として分けて管理できる
親の生活費や老後資金と区別し、「このお金は子ども本人のもの」と管理できます。将来の留学・進学・独立資金を、最初から本人の財産として用意したい家庭に向いています。
④ 親子で金融教育に取り組める
「どこに投資しているのか」「元本と評価額は何が違うのか」「値下がりしたらどうするのか」を親子で話す機会になります。成人後の管理を本人に任せる前に、資産の目的も共有しておきましょう。
こどもNISAのデメリット・注意点
① 元本保証ではなく、使う時期に下落する可能性がある
100万円が120万円になることも、70万円になることもあります。特に数年以内に必ず使う入学費用を株式中心の商品で運用すると、必要なときに元本割れしているリスクがあります。
② 未成年時の払出しに条件がある
親NISAのような家計の緊急資金としては考えにくい仕組みです。口座に入れる前に、病気・失業・急な支出に備える現金を別に残しましょう。
③ 渡した資金は子どもの財産になる
親が拠出しても、贈与した資金やその運用資産は子どもの財産です。親の都合で勝手に使ったり返してもらったりできる前提ではありません。子どもから親へ改めて贈与する場合も、別の税務上の確認が必要です。
④ 個別株は対象外
未成年者が使うのはつみたて投資枠です。高配当株や株主優待銘柄を直接購入する用途には使えません。取扱投資信託とコストは金融機関ごとに確認しましょう。
⑤ 損失を課税口座の利益と相殺できない
NISA内の損失は、課税口座の株・投資信託の利益との損益通算や繰越控除に使えません。非課税というメリットとあわせて確認しておきたい点です。
親が資金を出す場合は贈与税も確認
NISAで非課税になるのは運用益などです。親から子どもへ渡す資金まで、自動的に贈与税が非課税になるわけではありません。
年間60万円だけなら暦年課税の基礎控除内。ただし合算が必要
暦年課税では、その年の1月1日〜12月31日に受けた課税対象の贈与を合計し、110万円の基礎控除を差し引いて判定します。110万円は贈与者一人ごとの枠ではなく、受け取る子ども一人に対する年間の枠です。
| 贈与する人 | その年に渡す金額 |
|---|---|
| 親 | 60万円 |
| 祖父 | 30万円 |
| 祖母 | 30万円 |
| 合計 | 120万円 |
この例では合計120万円で、基礎控除110万円を超えます。こどもNISAに入れる金額だけを見ず、ほかの課税対象の贈与も把握しましょう。お祝い金などは、社会通念上相当な額かどうかなど、別の非課税規定に該当する場合もあります。
ここでは暦年課税の一般的な扱いを説明しています。相続時精算課税などの制度を利用している場合は、別途確認が必要です。
将来の教育費を投資する資金は、教育費の非課税と別
扶養義務者が通常必要な教育費・生活費を必要な都度、直接その支払いに充てる場合は、原則として贈与税がかかりません。一方、将来の学費という名目でまとめて渡し、投資信託などの購入資金にした場合は、その扱いにはなりません。
「教育費だからいくら渡して投資しても非課税」ではない点が大切です。国税庁の教育費・生活費の説明を確認しましょう。
複数年まとめて約束する定期贈与にも注意
毎年その都度贈与を決める場合と、最初から「10年間、毎年60万円を渡す」と契約して定期金に関する権利を贈与する場合では、税務上の扱いが異なります。単に同じ金額を毎年渡しただけで直ちに定期贈与になるという意味ではありません。
贈与の意思、受け取り、入金履歴などが分かる記録を残し、未成年者の契約や代理の扱いも含めて、個別事情は税理士等に相談すると整理しやすくなります。
\ 公式情報はこちら /
子どもの年齢によって、資金の目的を変える
| 年代 | 大学入学までの目安 | 考え方 |
|---|---|---|
| 0〜5歳 | 約13〜18年 | 長期運用を検討しやすい。近い支出は別に確保 |
| 6〜11歳 | 約7〜12年 | 教育費として使う額と長期資金を分ける |
| 12〜15歳 | 約3〜6年 | 入学費用を投資だけに頼らない |
| 16〜17歳 | 約1〜2年 | 直近の学費は現金中心。成人後も保有する資金か確認 |
年齢だけで投資の向き不向きが決まるわけではありません。17歳でも30歳まで使わない資金なら長く運用できますし、3歳でも来年使う資金なら短期です。本人の年齢より「使うまでの時間」を確認しましょう。
教育費と成人後の長期資金を分ける
- 高校・大学までに使うお金:使用時期と金額を決め、預金なども組み合わせる
- 成人後まで使わないお金:価格変動に耐えられる範囲で長期運用を検討する
例えば18歳で必要な300万円が直前に30%下落すれば、210万円になります。必要額を数年前から少しずつ現金化するなど、入口と一緒に出口も計画しておきましょう。早めに売却しても、未成年口座からの払出し条件がなくなるわけではありません。
成人NISAに移行したらどうなる?
成人向けの区分になると、年間120万円のつみたて投資枠と年間240万円の成長投資枠、合計最大360万円を利用できます。保有限度額は1,800万円となり、そのうち成長投資枠の保有上限は1,200万円です。
資産は子ども本人のものなので、成人後の管理や使い道は本人と話し合っておくことが大切です。「親が大学費用として貯めたつもり」と「本人が自由に使えると思っている」がずれないように、運用中から目的を共有しておきましょう。
家計全体で考える優先順位
- まず生活防衛資金を現金で確保する
- 数年以内に使う教育費・大きな支出を別に準備する
- 親の老後資金や教育費について、親NISAでの運用を検討する
- 子どもに渡す長期資金があるなら、こどもNISAも検討する
この順番は家計管理の一例です。親NISAとこどもNISAのどちらを先にするかは、家計の余裕・資産の所有者・使用時期によって変わります。非課税枠を埋めることより、必要なお金を必要なときに使えることを優先しましょう。
勘違いしやすい5つを確認
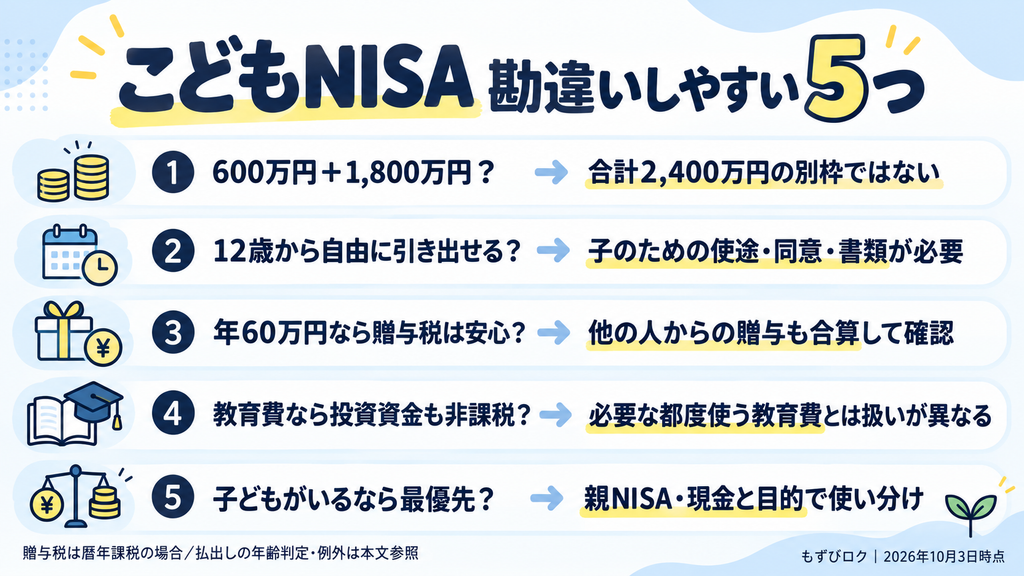
- 600万円+1,800万円で別枠2,400万円になるわけではない
- 12歳になれば無条件で払出しできるわけではない
- 年60万円でも、ほかの贈与を合算して税務を確認する
- 将来の教育費を投資する資金は、必要な都度払う教育費とは扱いが異なる
- 子どもがいる家庭すべてで、こどもNISAが最優先になるわけではない
よくある質問
0歳から利用できますか?
2027年から、つみたて投資枠の対象年齢が0歳まで拡大されます。具体的な申込受付や必要書類は金融機関の案内を確認してください。
満額で積み立てないと意味がありませんか?
満額は必須ではありません。生活費・教育費・貯蓄とのバランスを見て、無理のない金額を決めましょう。
600万円に増えたら、もう買えませんか?
評価額ではなく取得金額で枠を管理します。例えば取得金額300万円が評価額600万円になっても、それだけで保有限度額600万円を使い切るわけではありません。
18歳の誕生日に年間360万円へ切り替わりますか?
誕生日当日に切り替わると考えず、制度上の年齢判定と金融機関の取扱いを確認してください。成人向けの区分では年間最大360万円になります。
親から入れる年間60万円は必ず贈与税ゼロですか?
暦年課税でその年の課税対象の贈与が合計110万円以下なら原則かかりません。祖父母などからの贈与も含めて判断します。
旧ジュニアNISAを持っています。新しい制度と同じですか?
別の取扱いです。旧制度の資産を新NISAへ移管することはできません。旧制度では2024年以降、全額払出しと口座廃止による非課税払出しが可能です。
どんな商品を選べばいいですか?
使う時期、値下がりへの耐性、分散、信託報酬などのコストを確認します。制度の対象であることだけでなく、家計と目的に合うかが大切です。
まとめ|誰の財産にするか、いつ使うかで選ぼう
こどもNISAは、子どもの将来資金を長く非課税で運用する選択肢です。年間60万円・保有限度額600万円という枠の大きさだけでなく、払出し条件と贈与税、成人後の管理まで考えて活用しましょう。
もずび
近いうちに使う教育費は現金、親が柔軟に管理したい資金は親NISA、子どもへ渡す長期資金はこどもNISA。こんなふうに目的で分けると考えやすいよ🙆♀️
\ 公式情報はこちら /
参考にした公式情報
- 金融庁:令和8年度税制改正法の成立後の説明
- 金融庁:令和8年度税制改正について(制度概要・払出し条件)
- 金融庁:NISAの基本
- 金融庁:2023年までのNISA・ジュニアNISA
- 国税庁:贈与税がかかる場合
- 国税庁:贈与税がかからない場合
- 国税庁:毎年の贈与と定期金に関する権利の贈与
投資には価格変動による元本割れの可能性があります。本記事は制度の一般的な解説であり、特定の商品への投資推奨ではありません。税務上の取扱いは個別事情によって異なります。必要に応じて税理士等に確認してください。金融機関ごとの受付・手続・商品情報は今後の案内も参照してください。
コメント